Domain cozaar.de kaufen?
Wir ziehen mit dem Projekt
cozaar.de um.
Sind Sie am Kauf der Domain
cozaar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cozaar.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
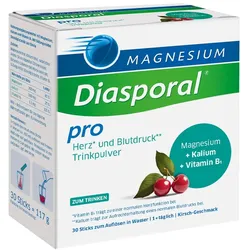
Magnesium Diasporal Pro Herz Und Blutdruck PulverAnwendungsgebiet von Magnesium Diasporal Pro Herz Und Blutdruck Pulver Für aktive Herzen*. Magnesium plus Kalium plus Vitamin B1Um unseren aktiven Alltag erfolgreich meistern zu können, müssen wir auf unser Herz hören. Es ist das Zentrum in unserem Herz-Kreislauf-Sys-tem, das über das Blut Sauerstoff, Nährstoffe und Stoffwechselprodukte transportiert. Damit hält es unsere Lebensfunktionen rund um die Uhr am Laufen.Zur ernährungsphysiologischen Unterstützung von Herz und Blutdruck leistet Magnesium-Diasporal® Pro Herz* und Blutdruck** einen sinnvol-len Beitrag:Vitamin B1 trägt zu einer normalen Herzfunktion bei Kalium trägt zur Aufrechterhaltung eines normalen Blutdrucks bei Magnesium trägt zur normalen Muskelfunktion und zum Elektrolytgleichgewicht bei.Sinnvoll dosiert: Mit Kalium, hochdosiertem Magnesium und Vitamin B1Nur 1 x täglichOrganisch: Mit Magnesiumcitrat und KaliumcitratAngenehmer Kirsch-GeschmackHeiß und kalt genießenVeganGlutenfrei, laktosefrei, zuckerfreiHinweis für Diabetiker: 1 Direktstick enthält Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Magnesium Diasporal Pro Herz Und Blutdruck Pulver:Magnesiumcitrat, Kaliumcitrat, natürliches Aroma, Säuerungsmittel Zitronensäure, färbendes Lebensmittel Hibiskusextrakt, Süßungs-mittel Steviolglycoside, Vitamin B1.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungVerzehrempfehlung von Magnesium Diasporal Pro Herz Und Blutdruck Pulver:1 x täglich den Inhalt eines Sticks in Wasser (ca. 150ml) auflösen und trinken. Heiß oder kalt genießen. Trinkpulver in ein trockenes Glas geben. Mit stillem Wasser aufgießen, ggf. umrühren. Kann beiempfindlichen Personen abführend wirken.HinweiseNahrungsergänzungsmittel stellen keinen Ersatz19,42 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Gemeinschaftsprojekt GesundheitGemeinschaftsprojekt Gesundheit , Die Gesundheitsversorgung in Deutschland ist nicht auf der Höhe der Zeit. Während sich andere Branchen rasant weiterentwickeln, scheint eine Transformation der Versorgungsstrukturen in weiter Ferne. Das Ziel ist dabei klar: Wir alle wünschen uns ein patientenorientiertes, integriertes und leistungsfähiges Gesundheitssystem. Doch wie kommen wir dahin? Fakt ist: Den Weg können wir nur gemeinsam beschreiten - nicht nach Sektoren getrennt, sondern akteursübergreifend, die Interessen aller auf ein gemeinsames Ziel vereinend. Ein solches "Gemeinschaftsprojekt Gesundheit" kann jedoch nicht in alten Denkmustern gelingen. Es ist Zeit für Value-Based Care: Value, also die durch die Versorgung erzielten Gesundheitsergebnisse, ist dabei die gemeinsame Zielgröße, die alle Stakeholder motiviert. Value-Based Care verbindet sowohl harte als auch weiche Faktoren: Fragen der Vergütung und Kosten von Gesundheitsdienstleistungen sowie das Messen der dadurch erzielten Ergebnisse gehen einher mit Aspekten der Kooperation und Koordination von Versorgung sowie mit Kommunikation, Kulturverständnis und Rollenbildern. Folgenden konkreten Fragestellungen geht das Buch nach: - Was ist das Konzept von Value-Based Care und welche Relevanz hat es für die Transformation der Gesundheitsversorgung? - An welchen Werten und Zielen sollte eine patientenorientierte und leistungsfähige Gesundheitsversorgung ausgerichtet sein? - Welche konkreten Methoden, Konzepte und Versorgungsformen folgen schon der Idee von Value-Based Care? - Wie muss sich die Organisation der Akteure untereinander sowie ihre jeweilige Kultur verändern? Dem Verständnis eines Gemeinschaftsprojektes folgend bringt dieses Buch Autorinnen und Autoren aus unterschiedlichen Versorgungsbereichen zusammen und zeigt mit zahlreichen englischsprachigen Beiträgen internationale Anknüpfungspunkte auf. Denn auch hier zeigt sich: Wir befinden uns nicht auf einer nationalen Insel, unsere Problemlage gilt im Wesentlichen für alle westlichen Länder. Dieses Buch motiviert so zur Umsetzung von Value-basierten Versorgungsansätzen und gibt Ideen und Werkzeuge zur praxisorientierten Umsetzung an die Hand. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20241129, Beilage: Paperback, Titel der Reihe: Schriftenreihe des Bundesverbandes Managed Care#9#, Redaktion: Hager, Lutz~Hahn, Ursula~Knieps, Franz~Klapper, Bernadette~Lutz, Bettina~Simon, Benedikt~Nüsken, Johanna, Seitenzahl/Blattzahl: 351, Abbildungen: 34 schwarz-weiße Abbildungen, 6 schwarz-weiße Tabellen, Keyword: Best Practice; Bevölkerungsgesundheit; Bundled Payment; DiGA; Digitalisierung; Ergebnishonorierung; Gesundheitsversorgung; Health System Performance Assessment; Integrierte Versorgung; Patient-Reported Outcomes; Patientenorientierung; Patientenzentrierung; Prävention; Qualitätssicherung; Shared Decision Making; Shared-Savings-Modelle; Value-Based Care; Vergütung; Versorgungsmodelle; Versorgungssystem; ePA, Fachschema: Heilkunde~Humanmedizin~Medizin~Medizin / Allgemeines, Einführung, Lexikon, Imprint-Titels: Schriftenreihe des Bundesverbandes Managed Care, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 26, Gewicht: 968, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
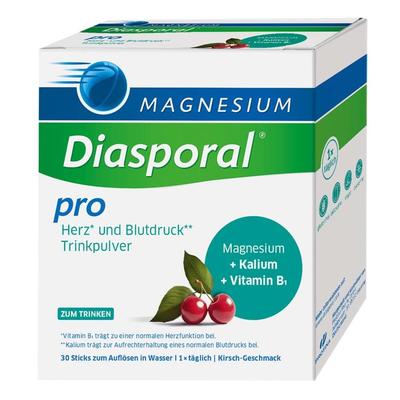
Magnesium Diasporal pro Herz und Blutdruck Pulver 30 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Magnesium-Diasporal® Pro Herz und Blutdruck Für aktive Herzen*. Magnesium plus Kalium plus Vitamin B1. Um unseren aktiven...17,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Magnesium Diasporal Pro Herz Und Blutdruck PulverAnwendungsgebiet von Magnesium Diasporal Pro Herz Und Blutdruck Pulver Für aktive Herzen*. Magnesium plus Kalium plus Vitamin B1Um unseren aktiven Alltag erfolgreich meistern zu können, müssen wir auf unser Herz hören. Es ist das Zentrum in unserem Herz-Kreislauf-Sys-tem, das über das Blut Sauerstoff, Nährstoffe und Stoffwechselprodukte transportiert. Damit hält es unsere Lebensfunktionen rund um die Uhr am Laufen.Zur ernährungsphysiologischen Unterstützung von Herz und Blutdruck leistet Magnesium-Diasporal® Pro Herz* und Blutdruck** einen sinnvol-len Beitrag:Vitamin B1 trägt zu einer normalen Herzfunktion bei Kalium trägt zur Aufrechterhaltung eines normalen Blutdrucks bei Magnesium trägt zur normalen Muskelfunktion und zum Elektrolytgleichgewicht bei.Sinnvoll dosiert: Mit Kalium, hochdosiertem Magnesium und Vitamin B1Nur 1 x täglichOrganisch: Mit Magnesiumcitrat und KaliumcitratAngenehmer Kirsch-GeschmackHeiß und kalt genießenVeganGlutenfrei, laktosefrei, zuckerfreiHinweis für Diabetiker: 1 Direktstick enthält Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Magnesium Diasporal Pro Herz Und Blutdruck Pulver:Magnesiumcitrat, Kaliumcitrat, natürliches Aroma, Säuerungsmittel Zitronensäure, färbendes Lebensmittel Hibiskusextrakt, Süßungs-mittel Steviolglycoside, Vitamin B1.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungVerzehrempfehlung von Magnesium Diasporal Pro Herz Und Blutdruck Pulver:1 x täglich den Inhalt eines Sticks in Wasser (ca. 150ml) auflösen und trinken. Heiß oder kalt genießen. Trinkpulver in ein trockenes Glas geben. Mit stillem Wasser aufgießen, ggf. umrühren. Kann beiempfindlichen Personen abführend wirken.HinweiseNahrungsergänzungsmittel stellen keinen Ersatz19,42 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Gemeinschaftsprojekt GesundheitGemeinschaftsprojekt Gesundheit , Die Gesundheitsversorgung in Deutschland ist nicht auf der Höhe der Zeit. Während sich andere Branchen rasant weiterentwickeln, scheint eine Transformation der Versorgungsstrukturen in weiter Ferne. Das Ziel ist dabei klar: Wir alle wünschen uns ein patientenorientiertes, integriertes und leistungsfähiges Gesundheitssystem. Doch wie kommen wir dahin? Fakt ist: Den Weg können wir nur gemeinsam beschreiten - nicht nach Sektoren getrennt, sondern akteursübergreifend, die Interessen aller auf ein gemeinsames Ziel vereinend. Ein solches "Gemeinschaftsprojekt Gesundheit" kann jedoch nicht in alten Denkmustern gelingen. Es ist Zeit für Value-Based Care: Value, also die durch die Versorgung erzielten Gesundheitsergebnisse, ist dabei die gemeinsame Zielgröße, die alle Stakeholder motiviert. Value-Based Care verbindet sowohl harte als auch weiche Faktoren: Fragen der Vergütung und Kosten von Gesundheitsdienstleistungen sowie das Messen der dadurch erzielten Ergebnisse gehen einher mit Aspekten der Kooperation und Koordination von Versorgung sowie mit Kommunikation, Kulturverständnis und Rollenbildern. Folgenden konkreten Fragestellungen geht das Buch nach: - Was ist das Konzept von Value-Based Care und welche Relevanz hat es für die Transformation der Gesundheitsversorgung? - An welchen Werten und Zielen sollte eine patientenorientierte und leistungsfähige Gesundheitsversorgung ausgerichtet sein? - Welche konkreten Methoden, Konzepte und Versorgungsformen folgen schon der Idee von Value-Based Care? - Wie muss sich die Organisation der Akteure untereinander sowie ihre jeweilige Kultur verändern? Dem Verständnis eines Gemeinschaftsprojektes folgend bringt dieses Buch Autorinnen und Autoren aus unterschiedlichen Versorgungsbereichen zusammen und zeigt mit zahlreichen englischsprachigen Beiträgen internationale Anknüpfungspunkte auf. Denn auch hier zeigt sich: Wir befinden uns nicht auf einer nationalen Insel, unsere Problemlage gilt im Wesentlichen für alle westlichen Länder. Dieses Buch motiviert so zur Umsetzung von Value-basierten Versorgungsansätzen und gibt Ideen und Werkzeuge zur praxisorientierten Umsetzung an die Hand. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20241129, Beilage: Paperback, Titel der Reihe: Schriftenreihe des Bundesverbandes Managed Care#9#, Redaktion: Hager, Lutz~Hahn, Ursula~Knieps, Franz~Klapper, Bernadette~Lutz, Bettina~Simon, Benedikt~Nüsken, Johanna, Seitenzahl/Blattzahl: 351, Abbildungen: 34 schwarz-weiße Abbildungen, 6 schwarz-weiße Tabellen, Keyword: Best Practice; Bevölkerungsgesundheit; Bundled Payment; DiGA; Digitalisierung; Ergebnishonorierung; Gesundheitsversorgung; Health System Performance Assessment; Integrierte Versorgung; Patient-Reported Outcomes; Patientenorientierung; Patientenzentrierung; Prävention; Qualitätssicherung; Shared Decision Making; Shared-Savings-Modelle; Value-Based Care; Vergütung; Versorgungsmodelle; Versorgungssystem; ePA, Fachschema: Heilkunde~Humanmedizin~Medizin~Medizin / Allgemeines, Einführung, Lexikon, Imprint-Titels: Schriftenreihe des Bundesverbandes Managed Care, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 26, Gewicht: 968, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Magnesium Diasporal pro Herz und Blutdruck Pulver 30 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Magnesium-Diasporal® Pro Herz und Blutdruck Für aktive Herzen*. Magnesium plus Kalium plus Vitamin B1. Um unseren aktiven...17,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.